亨利克•克莱文
伦敦经济学院经济学教授
编译:孙凤仪
国家发展改革委经济体制与管理研究所
到访斯堪的纳维亚国家的美国游客常常对如下现象感到困惑:尽管通过扭曲性税收和转移支付实施了大规模的收入再分配,这些国家仍然位居高收入国家之列。实际上,无论依据人均收入,还是依据其他大部分经济社会发展指标,这些国家均居世界最高之列。无论对经济学,还是对那些认为大规模再分配政策会损害经济增长和社会福利而加以反对的人而言,斯堪的纳维亚国家的经济和社会成功都提出了重要问题。
作为讨论的基点,表1将三个斯堪的纳维亚国家——丹麦、挪威和瑞典——的税收与所得税税率,与其他欧洲国家和美国进行了比较。可以发现,斯堪的纳维亚国家的税收占GDP的比例与所得税税率都比其他国家高很多。斯堪的纳维亚国家的所得税最高边际税率在60%—70%之间,而美国的所得税最高边际税率仅为43%。当考虑到所谓的“参与税率”,即劳动参与基础上的有效平均税率,它综合考虑了所得税、工资税、消费税以及根据家计调查(meantested)确定的转移支付等因素造成的扭曲效应,这种差别更加明显。斯堪的纳维亚国家的“参与税率”大约为80%,这意味着因为更高税率和更低转移支付的综合效应,一个普通在岗工人能够增加的消费支出仅占其收入的20%。相比之下,在美国考虑了税收和福利体系的全部效应之后,一个普通工人可以保留其收入的63%。
表1斯堪的纳维亚国家与选定对照组国家的税收收入与税率
注释与资料来源:税收收入/GDP(来源:Index of Economic Freedom,Heritage Foundation)与税收份额(来源:OECD Tax Revenue Statistics)两个指标的数据来源于2012年。参考OECD税收分类数字,我们定义所得税=1000+2000+3000,财产税=4000,消费税=5000。所得税包括对收入、利润、资本利得(1000),社会保险费(2000)征收的税以及对工资和劳动力征收的税(3000)。最高边际所得税率(来源:Piketty、Saez and Stantcheva,2014)这一指标对德国而言是2011年数据,而对其他5个国家则是2010年数据。在线附录中关于图1的注释详细说明了参与税率的计算方法。这一指标对美国和德国而言使用的是2010年数据,而对其他4个国家则使用2009年的数据(来源:OECD National Account,OECD Government Revenue Statistics,OECD Social Expenditure Statistics,Penn World Table 7.0)。
本文将探讨如下问题:斯堪的纳维亚国家如何能在实施极高税率的同时,仍然在税收遵从、真实经济活动等指标上表现优异?有什么政策设计的具体特征能够解释这种组合效果?或者斯堪的纳维亚人有什么特质使之对一套给定的扭曲性税收与转移支付政策不那么敏感?如果政策选择能够在很大程度上解释斯堪的纳维亚国家经济与社会协调发展的积极成果,就可能对那些用经济增长为其高度不平等辩护的社会有重要的政策含义。如若不然,那些反对更多再分配政策的人可以放心了——斯堪的纳维亚半岛是一个不能在世界上其他地区复制的特例。
为了澄清这些问题,本文接下来的三部分考察政策设计的三个维度。第一,斯堪的纳维亚国家的税制能够非常广泛地覆盖第三方信息报告,拥有非常普遍而发达的信息跟踪手段,确保逃税保持低水平。第二,这些国家的宽税基进一步激励避税保持低水平,有助于应税收入相对于边际税率保持适度弹性。第三,补贴或者工作互补品——包括儿童保健、老年保健、交通、教育——的公共供给激励了高水平的劳动供给。这些劳动互补品的公共供给意味着有效劳动供给的扭曲没有表1所蕴含的税收—转移支付所造成的扭曲那么严重。
我们也会以社会与文化影响的跨国证据来检验“斯堪的纳维亚人与众不同”的假说。大多数此类问题的公共争论基于这样一种观念,诸如道德、规范及信任这样的社会动机在不同国家之间存在差异,这些差异在某种程度上能够解释国家之间经济结果的差异。我们考察了税收与社会动机指标之间的跨国相关关系。尽管这些相关关系相当显著,支持斯堪的纳维亚人有更强的社会动机,但这些证据最终仍难以解释斯堪的纳维亚的高税收。特别是,现有的社会和文化动机指标对相关经济结果是否有独立的因果作用并不清楚,换言之,我们并不清楚社会和文化动机指标究竟是经济结果的副产品,还是那些导致了相关经济结果的更深层制度和政策因素的副产品。
本文将斯堪的纳维亚狭义地定义为丹麦、挪威和瑞典三国,以区别于包括芬兰和冰岛在内的“北欧国家”。尽管本文的很多结论适用于所有北欧国家,把重点放在三个斯堪的纳维亚国家仍然是合理的,因为它们在社会和经济方面更相似。
第三方信息和逃税
现代税制的实施和管理非常依赖雇主与金融部门提供的第三方信息,因为雇主和金融部门代表其雇员和客户直接向政府报告应税收入。如果纳税人和第三方之间不存在合谋,那么第三方报告的应税收入便没有逃税的空间。更广泛一点说,即使没有建立明确的第三方报告体系,税收执法也可以从纳税人与第三方代理人的市场交易所生成的信息中获益。这些信息是可证实的,是基于信用卡、贷款合同、商业合伙等非税目的所生成的,税务机关有可能获取这些信息以构建真正的税基。在克莱文等人(Kleven、Kreiber and Saez,2009;Kleven、 Knudsen、Kreiber、Pedersen and Saez,2011)的两篇论文中,从理论与实证两方面证明,当且仅当第三方信息包括很大一部分应税收入时,税收执法才能成功。事实上,第三方报告对税收遵从的重要性早已经被税务从业人员、税务律师及经济学家普遍讨论过。
为了说明这一点,图1绘出了对自我申报收入(自雇收入、外国所得收入等)部分的个人所得逃税规模的估计。这些估计值来自克莱文等人(2011)对丹麦税务审计所做的实地实验(field experiment)。图1显示了总收入的逃税率(用实线表示)以及第三方报告的收入的逃税率(用虚线表示),两个比率之间的差异反映了自我申报收入的逃税率。45度线代表一个基准——总逃税率恰好等于自我申报收入所占的比率。图1显示自我申报收入的总逃税率明显递增,而第三方报告的收入的逃税率则总是接近于零。换言之,通观自我申报收入份额的分布,个人在第三方报告的收入中是近乎完美的守法者,而同时在自我申报收入中则为严重逃税者。克莱文等人(2011)指出丹麦的总逃税率极低(占收入的2.2%),因为几乎所有的收入(大约95%)都经由第三方信息报告,其中逃税率几乎为零。
图1自我申报收入部分的逃税
注:以正的逃税率为条件,并将自我申报收入的部分分为十等分,该图显示了对总逃税率(全部未申报收入的部分)与第三方报告收入时的逃税率(未申报的第三方报告收入部分)的估计。更详细的情况可以在原始来源中找到。
资料来源:Kleven、Knudsen、Kreiner、Pedersen and Saez (2011)
图1也显示,丹麦仅靠自我申报收入的个人(通常是自雇人员)逃税率大约是50%,因此即使完全不存在第三方报告也远远低于完全逃税。有两个潜在原因可以解释为什么这些人做不到完全逃税。第一,自雇人员受制于使完全逃税不可行的其他衍生信息。例如,对信用卡交易或银行转账产生的收入隐瞒不报是有风险的,因为税务机关能够通过审计发现这些收入。这些信息跟踪手段随着经济发展而增加,并存在国别差异,会对税收遵从产生强烈的副作用。事实上,现金交易逐渐转向信用卡交易可能最终会消除大多数逃税行为,即便对自雇人员也是如此。第二,还有可能的是,诸如守法义务的内在动机或社会动机,以及支付“公平份额”(fair share)的意愿也限制了个体完全逃税。本文后面还会讨论这个问题。
丹麦的证据与美国的证据在定性上是一致的。美国国税局(2012)最近的税收遵从研究估计,很少或无信息报告的收入的逃税率是56%,有大量信息报告的收入的逃税率是8%,而既有大量信息报告又有代扣收入的逃税率则是1%。尽管美国不同类型收入的逃税率之间的差异与丹麦一样明显,但美国所有类型收入的平均逃税率更高。研究方法的差异能够部分解释两国逃税率的差异,但不能解释全部差异(Kleven et al,2011)。
这种微观证据显示第三方信息对税收遵从非常关键,但它本身并不能揭示第三方信息的变化对解释不同国家的税收是否重要。考虑到自雇收入是主要的纯自我申报收入,以及在大多数国家的宏观数据中可以找到自我雇佣数据,这为简单测度世界各地税制的自我申报程度提供了可能。图2A描绘了税收占GDP的比例与各国劳动力中自我雇佣比例的关系,其中斯堪的纳维亚国家为丹麦、瑞典和挪威。这张图有三个方面值得注意。第一,税收与自雇工人比例显著负相关,证明第三方报告的覆盖率是税收的关键决定因素(①当然,这些国家间相关关系并不必然是因果关系。当仅仅使用自我申报的程度来解释税收时,最明显的遗漏变量是那些反映了税制特征的变量:法定税率和税基。值得注意的是——遗漏法定税率最有可能导致我们低估第三方报告的重要性。如果更高的法定税率提高了自雇人员的比例(这种职业有利于逃税,因此在高税率下变得更具有吸引力),增加了税收(假定税率低于拉弗曲线上使得税收收入最大化的那一点),那么它就减弱了自我雇佣与税收之间的负相关关系。)。第二,斯堪的纳维亚国家位于该图的左上角表明,其巨额税收能够部分被第三方报告的高覆盖率所解释。第三,即便在自我雇佣情境下,各国税收仍有巨大差异,斯堪的纳维亚国家是明显的例外:与具有相似自我雇佣水平的国家相比,其税收异常巨大。
为什么斯堪的纳维亚国家是图2A的例外?一个可能的原因是:用自我雇佣来测度自我申报是不精准的。这个测度不能解释第三方报告在雇员自我申报方面的有效性差异,也不能解释更普遍的衍生信息之间的差异。我们把“逃税型工作”的雇员比例纳入自我申报的测度指标来研究图中显示的第一个方面。例如,受雇于一家发廊的理发师或者受雇于建筑公司的木匠能够轻易地以现金方式获得提供服务的回报,这些现金收入在第三方报告体系之外,可以逃税。一般而言,对于由单个工人直接向消费者提供的劳动密集型服务(与受雇的企业处于隔离状态)来说,此类逃税是可行的。未申报工作的调查证据也证实了这一点(可参见Eurostat,2007)。
为了探讨这一观点,图2B绘出了税收收入对自雇工人与向消费者提供劳动密集型服务的“逃税型工作”雇员(参见图注中的定义)的合并份额。这个修正强化了税收收入(tax takes)与自我申报之间的负相关,而且在某种程度上降低了自我申报指标所反映的斯堪的纳维亚国家例外的程度。
图2各国税收与第三方报告
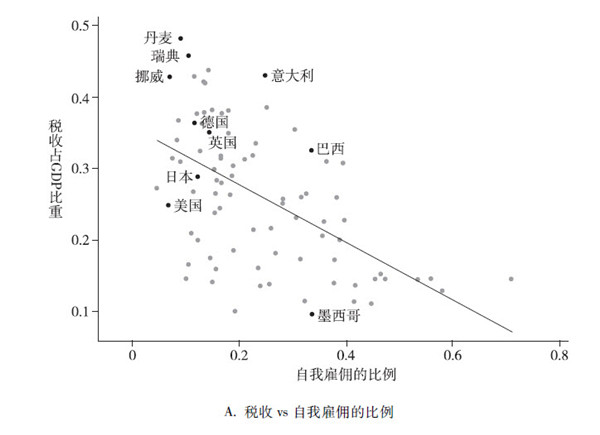
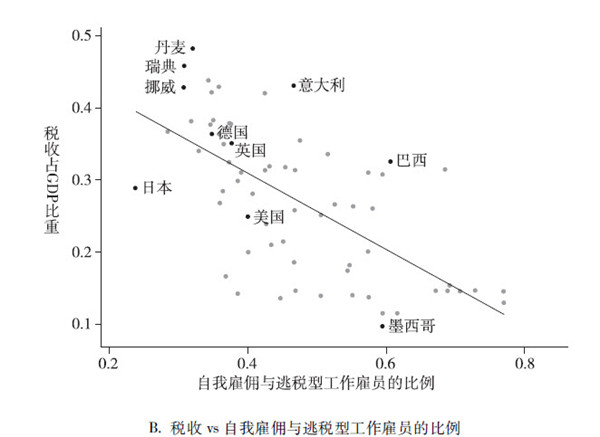
注:该图显示的是最近可得数据年份的国家层面观测值。人均GDP低于5000美元(按2005年购买力平价计算)的国家或者自然资源租金占GDP比例高于20%的国家不在考察样本之中。税收收入占GDP比重是2012年给定国家税收收入在名义GDP中所占份额(数据来源:Economic Freedom Index,Heritage Fund)。在如上两个图中,“自我雇佣比例”被粗略定义为所有非雇员(包括自雇人员、雇主以及不可分类工人)在整个劳动力中所占的比例(数据来源:World Bank)。在图2B中,“逃税型工作雇员部分”是指向消费者(部分地)提供劳动密集型服务的雇员部分(资料来源: ILO)。这些逃税型部门是根据国际标准产业分类代码(ISCI codes)来定义的。其中,4F是建筑业;4G包括零售业,批发业,汽车、摩托车以及个人与家庭用品的修理;4I包括旅馆与餐饮业;4S是其他服务业;4T包括私人家庭雇员(保姆、厨师、园丁等)。图2A和图2B中都画出了回归曲线。
总之,各国内部的微观证据以及跨国的宏观证据都明确表明,劳动所得收入的第三方信息的可获得性在税收遵从以及一国的全部税收中起着关键作用。
税基、避税与应税收入的弹性
评价税收政策的一个关键参数是应税收入对边际税率的弹性。这个弹性足以计算税率变化的收入效应,且在某些条件下可以计算无谓损失,因为它考虑了税收引起的所有行为反应。重要的是,该弹性不是一个只取决于偏好的结构性参数,它也取决于最终由政策选择所决定的避税与逃税机会(Slemrod and Kopczuk,2002)。实际上,应税收入弹性取决于税基的宽度以及减免税等手段隐含的避税范围(Gruber and Saez,2002;Kopczuk,2005)。斯堪的纳维亚国家的高税收是否反映了由宽税基与低水平避税导致的低应税收入弹性?
克莱文和舒尔茨(Kleven and Schullt,即将发表)分析了这个问题,提供了丹麦应税收入对边际税率弹性的准实验图形化证据。我们运用25年多时间内丹麦实施的一系列税收改革证明,丹麦的应税收入弹性比其他国家(比如美国)小得多。图3复制了文章中的两张图,分别显示了劳动收入(图A)与资本收入(图B)对1987年所得税大改革的反应。这次改革重新定义了税率与税基,导致不同纳税者的边际税率发生了非常大的不同变化。改革导致个人边际净税率(也就是1减去边际税率)在-20%—42%之间波动,这比《美国1986年税收改革法》带来的变化还要大(Gruber and Saez,2002)。图3比较了因税改而被减税的人(用实线表示)与被增税的人(用虚线表示)各自劳动收入与资本收入的变化。该图令人信服地证实,在税改之后的3—4年应税收入的反应逐渐增强。当我们运用双重差分估计法(differenceindifferences estimator)解释应税收入反应的逐渐增强时,图形化证据对应的长期劳动收入弹性为0.21,对应的长期资本收入弹性为0.28。
图3丹麦应税收入变化的图示证据
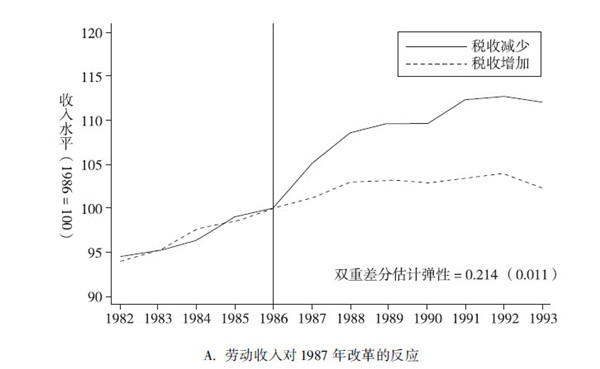
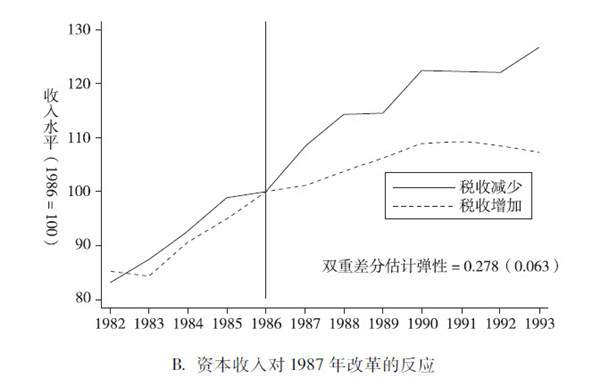
注:该图展示了作为1987年税制改革的减税和增税结果,1982—1993年之间有经验组别工人的劳动收入(面板A)与资本收入(面板B)变化。该图基于这一时间段内观测到的个人平衡面板数据(balanced panel)。位于1986年的垂线定义为税制改革的前一年(改革法案1986年在国会通过,税率变化从1987年开始),在所有收入水平组别中,将1986年的收入标准化为100。两图都显示:在改革之前的年份,收入趋势是完全平行的,然后从1987年(改革引致税收变化的第一年)开始出现严格的分化。税制改革的大部分效应在3年之内就会实现。该图报告了劳动收入与资本收入弹性的双重差分估计值(括号内为标准差),比较了1986—1989年间面临减税与增税的个人组别。两个图中的双重差分估计量基于两阶段最小二乘法回归,被解释变量是收入的对数值,解释变量分别为改革后的时间虚拟变量、减税组虚拟变量与边际净税率的对数值,后者以改革后虚拟变量与减税组虚拟变量的交叉项为工具变量。更详细的情况可以参考原始资料来源。
资料来源:Kleven and Schultz(即将发表)
来自1987年丹麦税收改革的证据是非常清晰的,但是这次改革已有近30年之久了,据此推导出的各个弹性在丹麦现行税制下可能缺乏代表性,尤其是考虑到1980年代之后丹麦的税基已经扩大了很多。事实上,克莱文和舒尔茨(即将发表)指出,如果关注1990年代与2000年代这些更近的丹麦税收改革,估计出的弹性会更小。对丹麦更近时期的弹性估计值降到了0.05—0.15内,这比引用率最高的美国0.4—0.5的应税收入弹性估计值更小[参见Saez等人(2012)的研究]。比较小的应税收入弹性使丹麦可以在不招致更大经济效率损失的前提下征收更高的税。
丹麦的应税收入弹性为什么那么小?一个原因是第三方信息报告的广泛覆盖导致逃税现象几乎不存在。实际上,与工薪阶层相比,自雇人员的应税收入弹性要大得多,但是自雇人员在整个劳动力中占比低意味着他们不会对整个经济的平均应税收入弹性有大的影响。
另一个原因可能是宽税基使得通过税前扣除、收入转移等手段减少纳税义务的空间有限,从而导致合法避税处于低水平。为了探究这一点,克莱文和舒尔茨 (即将发表)比较了广义收入(定义为总劳动收入与总资本收入之和)的弹性与净应税收入(定义为广义收入减去税前扣除、税收减免、损失与其他扣减项)的弹性。研究发现美国应税收入弹性比广义收入弹性更大,二者之间的差异被解释为反映了更窄的应税收入基数中的额外避税机会(Gruber and Saez,2002;Saez、Slemond and Giertz,2012)。相比之下,克莱文和舒尔茨发现丹麦的应税收入弹性仅比广义收入弹性稍大,表明丹麦的避税反应更小。我们指出这是较少提供税收减免的宽税基和对收入不同成分采取不对称税务处理导致的结果,这种不对称处理表现为对负所得课征的税率远低于正所得。这种对税基中的正负成分做不对称税务处理的做法极大地弱化了纳税人寻求避税策略的激励。
最后,应当强调的是前文讨论的应税收入弹性估计值代表集约边际(intensive margin)反应,即以工作为条件的收入反应,因此不能解释诸如劳动参与、退休以及移民之类的广延边际(extensive margin)反应。对后者而言,如克莱文等人 (Kleven、Landais、Saez and Schultz,2014)所分析的,对最高收入人群征收高税率的潜在成本是高技术人才移民外国。我们发现,在丹麦,外国移民的移民弹性更大,而丹麦本国人的移民弹性则非常小。也就是说,尽管高税收不鼓励高收入外国人移民丹麦,它们在很大程度上也不鼓励丹麦本国人移民外国。这对一国的总体税收能力是重要的,因为本国人在一国人口与税收中占压倒性的比例。
支出政策:转移支付和工作补贴
不考察税收如何支出,就无法完全理解税制的效率。税收支出可能强化或者减轻税收扭曲,税收扭曲取决于税收支出的结构。一方面,斯堪的纳维亚国家基于家计调查的转移支付项目支出庞大,从而对有工作形成了隐形税收,因此强化了税制自身的扭曲。另一方面,这些国家也在工作互补品(包括儿童保健、老年保健与交通)的公共供给与补贴方面花费甚巨。这些政策相当于为参与工作的成本提供补贴,激励了劳动供给并减轻了税收扭曲(Rogerson,2007;Blomquist、Christiansen and Micheletto,2012)。此外,斯堪的纳维亚国家的教育支出巨大,这对长期的劳动供给具有互补作用,从而潜在地抵消了部分税收的扭曲效应(例如,Bovenberg and Jacobs,2005;Heckman and Jacobs,2012)。本节提供了关于这些观点的跨国证据并得出了一些政策含义。
在本节中,我们聚焦劳动供给的广延边际,即人们是否参加工作,它通常被视为理解劳动总供给的关键边际(例如,Rogerson, 1988;Rogerson and Wallenius,2009;Chetty、Guren、Manoli and Weber,2013)。在转向讨论用于补贴工作的政府支出之前,我们考虑一下税收与转移支付对劳动参与造成的扭曲。如上所述,参与税率是测度这种扭曲的适宜指标,参与税率考虑了所有劳动税、消费税以及基于家计调查或者工作调查的转移支付。因为参与税率是平均税率,所以相比于和工作时长相关的边际税率,可以用宏观数据更精确地测算。
具体而言,我们将每个经合组织成员国的参与税率计算如下。运用经合组织的岁入与国民账户统计数据,我们计算了所得税率、雇员和雇主的工资税率以及包括增值税、销售税(或营业税)与货物税的消费税税率。运用经合组织的社会支出统计数据,我们计算出了社会福利率,即对每个无业人口的转移支付支出占每个参与工作者的劳动收入的比例,而转移支付是家计调查型或者工作调查型的。我们的福利率(benefit rate)包括所有的社会救助福利(现金与实物)、失业保险及残疾保险。获得这些税率与福利率指标后,我们将其合并成一个单一的税率指标τ,它刻画了工人的消费额与公司的劳动成本之间的差额。也即是说,如果一个人就业获得工资,设雇主的劳动力成本为1,那么工人的消费能够增加1-τ。(①参与税率的计算方法如下:将所得税率定义为 τi,对雇员(工人)的工资税率为τpw ,对雇主(工厂)的工资税率为τpf,消费税率为τc,福利率为b。劳动市场进入所引致的额外消费Δc受制于预算约束:(1+τc)•Δc1-τi-τpw-b1+τpf•Wf,其中,Wf=W•(1+τpf)是工厂的总劳动力成本, W是工人的税前收入。因此,参与税率τ可以被定义为:1-τ=ΔcWf=1-τi-τpw-b(1+τpf)(1+τc) 。这一表达式(以及作为其基础的预算约束)使用了如下事实:把基础税率与福利率τi ,τpw ,τpf , b根据宏观统计数据计算成工人税前收入的比例。本文在线附录(见网站http://ejep.org)中图A1的注释提供了计算的细节。)
我们估计税率的一个关键优势在于,使用易获得的宏观经济统计数据计算出大量国家许多年的税率估计值。然而,一个重要的问题是它们与更精确的税收扭曲测算结果(通过模型化每个国家的税收福利制度、应用微观数据来取得)的吻合程度如何。使用这样的微观方法,克莱文等人(Immervoll、 Kleven、Kreiner and Saez,2007)估计了1998年15个欧盟国家的参与税率,因此我们能够对这一组国家特定年份的微观税率和宏观税率进行比较。本文在线附录的图A1显示,两种税率测算结果紧密相关,无论是和基于普通工人的微观税率相比,还是和基于最低收入人群的微观税率相比,都是如此。为什么宏观参与税率大体上描述了不同地方的劳动收入分配?这是因为大多数国家的参与税率都呈扁平状,而这样的结构源于家计调查型转移支付(主要在收入分配的底部制造扭曲)与累进所得税(主要在收入分配的顶端制造扭曲)的综合效应。参与税率在整个收入分配中呈现的扁平状特性进一步强化了宏观税率的相关性。
图4画出了20—59岁人口的就业率与净参与税率1-τ之间的关系。图4A考察的是总就业,而图4B考察的是女性就业。忽略掉潜在的混杂因子,就业率与净税率应当正相关,但是图4显示各国的这对变量实际上负相关。尤其是,斯堪的纳维亚国家由于税收与社会救助之间的相互作用而征收特别高的参与税率,但是这些国家的显著特点是就业率非常高。令人吃惊的是,尽管女性通常被认为对那些激励有更强的反应。女性税收—转移支付激励与就业之间的相关性甚至比全部人口中二者的相关性更高,虽然图4不能给出一个因果解释,但它确实提出了问题:公共财政文献应该更多地关注税收与转移支付的广延反应。图4表明,要么是对税收—转移支付扭曲广延反应的微观估计受到了其他因素的影响,要么是那些某国估计出来的效应(例如,基于以往税收改革立法所带来的效应)并不适用于全球。无论在哪种情形下,现有文献好像都忽略了更大的图景。
图4不同国家的就业率vs参与税率
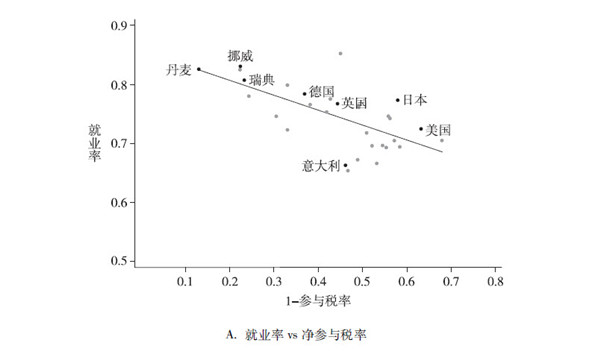
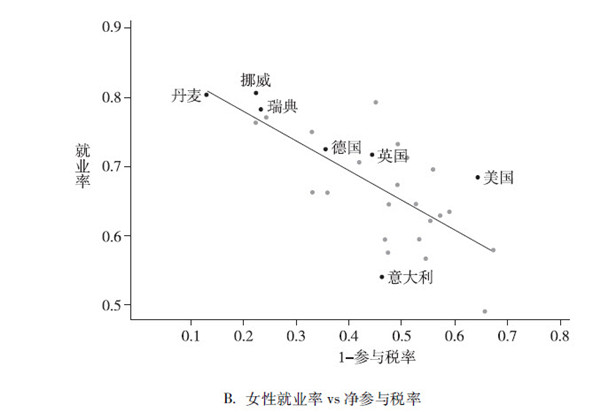
注:该图显示的是最新数据可得年份的国家层面观测值,其中不包含非OECD成员国。图4A的纵轴描绘了总人口中20—59岁人口的就业率,图4B的纵轴描绘了女性人口中20—59岁人口的就业率(数据来源:OECD Labor Force Statistics)。横轴描绘了脚注2中定义的净参与税率,并且运用了在线附录图A1的注释所描述的方法计算得到。两个图都画出了回归直线。
这些图形所显示的关系与大量宏观经济学文献形成了鲜明对比。那些文献指出各国的劳动供给与净税率正相关,并且劳动供给的弹性很大(例如Prescott, 2004;Davis and Henrekson,2005; Rogerson,2007;Ohanian、Raffo and Rogerson,2008)。大部分此类文献考虑总工作时长(因此将集约边际与广延边际混为一谈),但也有一些文献像我们那样独立考虑了广延边际。 切蒂等人(Chetty、Guren、 Manoli and Weber,2013)的宏观经济学文献中的元研究(metastudy)计算了净税率的广延边际弹性为0.17,并指出这与微观经济学文献相当一致。相比之下,我们的数据则表明广延边际弹性显著为负。
为什么我们的结果与以前的宏观经济学文献那么不同?有两个主要原因。第一,宏观研究不解释家计调查型转移支付对劳动供给的实际效应。第二,多数宏观经济学文献使用1990年代的数据,低税收国家与当时的劳动力市场表现与现在相比更为强劲(①通过说明图4中的回归直线如何受到如下因素的影响——遗漏的转移支付、考虑不同年份,本文在线附录中的图A2(在线网址http://ejep.org)证明了这两点的重要性。)。有趣的是,当纳入1995年并排除转移支付后,总就业率与净参与税率之间的相关关系变为弱正相关。这表明:宏观经济学文献中税收与劳动供给之间呈现的“真实”关系,很大程度上是一个巧合,源于对激励的错误估计以及研究者所选择的时间段。最后,要指出的是,多数宏观经济学文献考虑总就业而不是分别考虑男性就业与女性就业。若我们只关注女性就业,排除转移支付并考虑1990年代,就不足以推翻跨国数据中显示的就业与净参与税率的负相关关系(②上文显示的广延边际上的税收与劳动供给之间令人惊讶的相关性不会延续到集约边际中去。在线附录图A3显示了不同国家的工人平均年工作小时数与“1-最高边际税率”正相关。)。
斯堪的纳维亚国家在广延边际上带来了非常大的税收—转移支付扭曲,为何还能在就业上表现如此强劲呢?一般来说,两个可能的原因是文化和激励。也就是说,或者斯堪的纳维亚的文化独立于激励因素之外,能够促进劳动参与;或者斯堪的纳维亚国家有着促进劳动参与的非税收激励因素。图5通过呈现就业率与“劳动参与补贴”之间的跨国关系,来探讨非税收激励因素所起的作用。“劳动参与补贴”源于儿童保健、学前教育及老年保健等项目的公共支出。尽管这些项目通常是普适性的(向工作和不工作的家庭同时提供),它们还是降低了工作互补品的价格,有效地补贴了劳动供给。也就是说,参加工作的家庭在照顾幼儿与父母上需要更多的支持,在其他条件不变的情况下,需要更多的保健、教育等服务。从这个角度来看,图5所显示的跨国相关关系传递出符合预期的信号,在学前教育、幼儿保健以及老年保健方面提供更多的公共支持与就业率正相关。此外,因为斯堪的纳维亚国家比其他国家支出了更多的“劳动参与补贴”(约为总劳动收入的6%),所以它们在图中呈现异常。因为育儿津贴针对养育幼儿的女性,所以她们的劳动参与弹性最大,图中的平均相关性(无论是基于总人口还是基于全体女性)可能低估了这些补贴对就业的重要性。
图5国家间的就业率vs劳动参与补贴
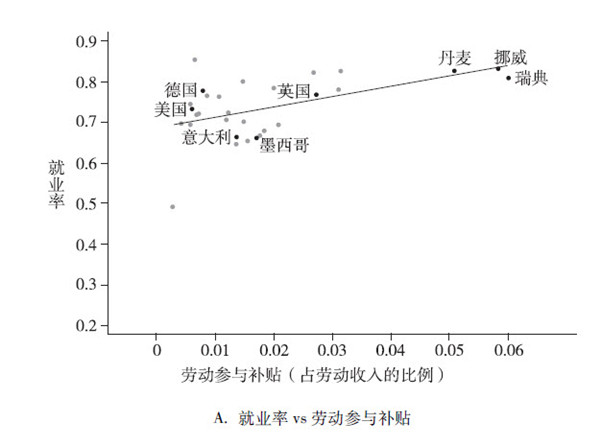
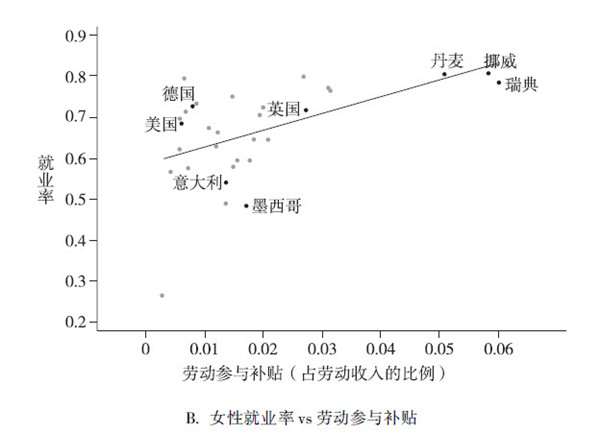
注:本图为最新数据可得年份的国家层面观测值,不包含非OECD成员国。图5A的纵轴描绘了总人口中年龄在20—59岁人口的就业率,图5B的纵轴描绘了女性人口中年龄在20—59岁人口的就业率(数据来源:OECD Labor Force Statistics)。横轴描绘了劳动参与补贴(占劳动收入的比例),被定义为对儿童保健、学前教育、老年保健的公共开支。每个图中都画出了回归直线。
从广义上讲,国家通常分为两类:一类国家税收—转移支付扭曲较小,同时对儿童保健与老年保健的补贴也很少(比如美国以及南欧国家);另一类国家税收—转移支付扭曲较大,同时对儿童保健与老年保健的补贴也很多(比如斯堪的纳维亚国家)。这自然提出了何为最优政策的问题。面对广延的劳动供给反应,最优所得税研究文献主张对收入分配的低端人群征收低的、甚至负的参与税率(Saez,2002),美国针对低收入工薪家庭的劳动所得税抵免(EITC)被视为贯彻该主张的实例。劳动所得税抵免与其他国家的类似项目一直被经济学家和政策制定者誉为成功的范例,但我们看到斯堪的纳维亚国家没有实施此类重大项目,劳动力市场仍表现强劲。研究这些问题的理论文献存在一个缺陷,即忽视了可能的补贴儿童保健以及参加工作的其他固定成本,该缺陷限制了这些研究用于充分评估有关劳动所得税抵免或者更一般的低参与税率的规范讨论。
为了评价劳动所得税抵免与育儿补贴相比的合意性,我建立了一个容纳两种政策工具的广延边际最优税收模型(Kleven,2014)。该文提供了两个简单却富有启发性的发现。第一,假设育儿需求与工作正相关,育儿补贴促进了劳动供给,因此提高了收入再分配的效率。在此框架中育儿补贴的最优性符合最优税收理论的经典观点,即要求对劳动供给互补品征收低税率或负税率(例如,Corlett and Hague,1953;Atkinson and Stiglitz,1976;Christiansen,1984)。第二,因为育儿补贴代表对劳动参与的补贴(通过降低劳动供给在广延边际上的总实际扭曲),直接减少了通过诸如劳动所得税抵免之类的政策对劳动参与征收低税率或负税率的需要。如果最优育儿补贴数量很大,那么在现实条件约束下就难以证明劳动所得税抵免之类政策的合理性。
当然,除了这些最优税收因素,可能还有其他方面的理由证明儿童保健、学前教育的公共供给有其合理性。例如,有观点指出这些活动代表了对早期教育的投资。这些方面的原因将会提高最优补贴的水平,从而强化我们的观点。
总之,上述经验与理论分析表明,诸如儿童保健、学前教育、老年保健等工作互补品的公共支出,可以对低收入阶层提供更有效率的支持,同时弱化了通过劳动所得税抵免对最低收入人群征收低参与税率的合理性。在这一意义上,可以认为斯堪的纳维亚国家的做法(对工作互补品提供大量补贴,不实施劳动所得税抵免)是正确的,而美国的做法(对工作互补品提供很少补贴,实施大规模的劳动所得税抵免)是错误的。至少,当考虑如何改善收入再分配政策的效率时,将讨论的范围超越税收与转移支付工具而延伸至这里所强调的支出端的政策工具是有益的。
社会与文化影响
一种流行的观点认为,斯堪的纳维亚国家之所以能够征收更多的税,部分原因在于其诸如道德、规范与信任等内在动机或社会动机。讨论这些动机的文献通常被归类为“税收道德”项下(Luttmer and Singhal的论文更详细地讨论了这个主题)。有一些微观证据显示,社会激励对税收遵从是重要的(例如,Dwenger、Kleven、Rasul and Rincke,2014),更一般地说,对公共品供给也是重要的(例如,DellaVigna、List and Malmendier,2012)。然而,不同国家之间税收道德的变化在某种程度上能够解释税收征管的跨国变化,是一个相当有说服力的观点。对社会与文化因素在斯堪的纳维亚国家的税收征管与收入再分配中可能起到的作用,本节提供了一些描述性、提示性的证据。
图6中的跨国证据显示税收/GDP之比与不同的社会与文化指标之间的关系。图6A考虑了对信任的一个标准的态度测试,也就是对“多数人是否可信”这个问题的平均反应,数据来自“世界价值观调查”(World Values Survey)。信任与税收之间呈显著正相关,并且斯堪的纳维亚国家在图中处于一个特殊位置,它们的信任水平比世界上其他地方都高。这些证据证实,斯堪的纳维亚国家的社会凝聚力更强,这一点可能有助于解释为何其居民愿意缴纳更高的税收。关于这种关系有两点附加说明值得注意。第一,格莱泽等人(Glaeser、Laibson、Scheinkman and Soutter,2000)指出,这些对信任指标的调查研究在预测值得信任的行为(trustworthy behavior)方面比预测信任行为(trusting behavior)方面表现得更好。因为诚信可能是更适合用来测度税收遵从的内在动机,所以上述观点对税收遵从而言并不一定构成问题。第二,一个根本性的问题是关于信任的信念是否代表着“结构性的”文化态度,或者这些信念是不是我们试图理解的更深层制度与经济均衡的内生结果(也可参见Fehr,2009)。实际上,斯堪的纳维亚国家的信任水平比其他地方更高这个事实,与关于斯堪的纳维亚国家逃税与犯罪率较低的理性预期是逻辑一贯的。
图6B探究了如下观点:为面向穷人的再分配提供融资的纳税意愿一定程度上由纳税人对穷人的观念所决定。此处我们考察了“世界价值观调查”中的一个问题,即人们生活贫穷是因为懒惰、缺乏意志力,还是因为社会不公。相信“穷人是懒惰的”与税收之间弱负相关。如果我们控制住人均收入,或者将样本中的低收入国家剔除,那么相关性会更强。斯堪的纳维亚国家在图中的位置依然十分特殊,丹麦、挪威、瑞典这三个国家中仅有10%—15%的人持有“穷人是懒惰的”观点,这个比例比世界上其他国家都低。这方面的另一个极端样本则是美国,有超过60%的人认为穷人之所以贫穷,是由其自身的懒惰所致。
图6国家间的税收vs社会和文化因素
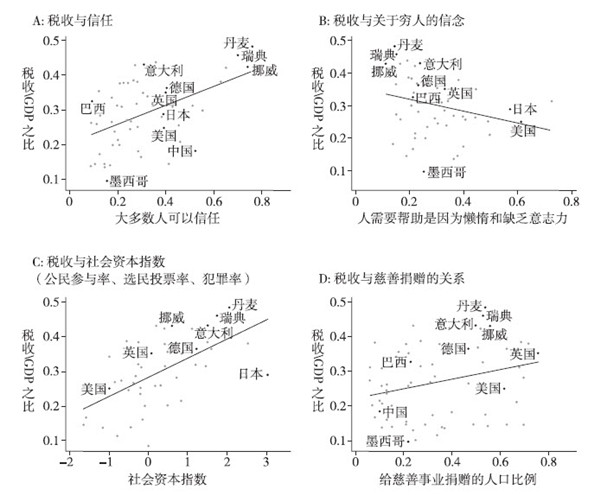
注释与资料来源:该图显示的是最新数据可得年份的国家层面观测值。人均GDP低于5000美元(按2005年购买力平价计算)或者自然资源租金占GDP的份额超过20%的国家被排除在样本之外。税收/GDP比例是2012年给定的国家税收收入与GDP之比(数据来源:Index of Economic Freedom,Heritage Foundation)。图6A:对“大多数人是否可信”这个问题(此问题仅有是或否两个答案)的加权平均调查反应(数据来源:World Values Survey)。图6B:对“人的贫穷是否是因为其懒惰或者缺乏意志力,或者是因为超出个人所能控制的环境因素(不公正、运气等)所造成的”这个问题的加权平均调查反应。图6C:社会资本指数由对如下变量的主成分分析所获得,这些变量包括:(1)公民参与率:作为一个组织的活跃成员这样一个二元指标的加权平均值(直到数据最新可得的年份,数据来源:World Values Survey以及各个波动曲线数据),(2)2000年之后选举的选民投票率,不包括欧洲议会的选举(数据来源:Voter Turnout Databas,IDEA),以及(3)谋杀率的倒数(最新可得年份的数据,数据来源: UNODC)。图6C仅仅包括民主国家,民主国家定义为Polity Ⅱ得分高于零的国家(数据来源: Polity IV)。图6D:2012年为慈善事业捐款人口占总人口的比例(数据来源World Giving Index,Charities Aid Foundation)。每个图中都画出了回归直线。
图6的两个分图则从对社会动机的态度测试转向行为测试。图6C考察了一个社会资本指数,该指数是按照戈茨(Rupasingha and Goetz,2008)的精神所构建,并被帕特南等人(Putnam,2007; Chetty、Hendren、Kline and Saez,2014)用作例子。具体而言,我们考虑了一个将公民参与率、选民投票率、犯罪率(用谋杀率代表)三项因素合并而成的指数。我们的样本仅考虑了民主国家,因为选民投票率仅在这些国家有意义。如图6C所示,社会资本指数与税收显著正相关,斯堪的纳维亚国家的社会资本指数非常高。
最后,图6D探讨了如下假设:通过缴税对公共品与收入再分配的强制融资会挤出通过慈善捐赠的自愿捐款。例如,阿列西纳等人(Alesina、 Glaeser and Sacerdote,2001)在评估美国与欧洲的福利状况差异时,就强调了这些效应的重要性。如果挤出效应显著,那么将弱化以下观点:拥有高税收与慷慨社会福利的国家的人民与其他国家的人民相比有强的社会动机。在理想的情况下,人们愿意考虑不同国家的慈善捐助金额,但不幸的是,在很多国家这些信息是不可得的。作为替代,图6D使用全球捐款指数(World Giving Index)中的数据,画出了税收与慈善捐赠人口占总人口比例之间的关系。也许令人惊讶的是,该图并未显示出强制征税与自愿捐赠之间存在负相关关系,也未显示出斯堪的纳维亚人比那些交税更少的人更少参与慈善捐赠。当使用“世界价值观调查”或者国际社会调查项目中的有关问题(比如慈善组织人口占总人口的比例)时,我们得出的结果是相似的。
如果我们转而考虑捐赠金额,那么不存在税收—慈善捐赠之间的挤出效应可能就不成立了。例如,相比欧洲国家,美国人慈善捐助金额更大(交税更少)。根据慈善捐助基金会(2006)发布的数据,慈善捐赠占GDP的比例美国为1.67%,英国为0.73%,德国为0.22%,法国为0.14%。不幸的是,此项研究未包括斯堪的纳维亚国家。尽管这些数字与不同国家都存在税收—慈善捐赠之间的挤出效应是逻辑一贯的,重要的是要注意,相比于税收与GDP之比,慈善捐赠与GDP之比是极小的。即使我们假设慈善捐赠的所有跨国变化都反映了税收—慈善捐赠之间的挤出效应(上限),慈善捐赠金额的证据对理解不同国家税收与公共品供给的变化也不具备数量上的重要含义。
斯堪的纳维亚国家共享一些能增进纳税意愿的社会、文化态度与规范,这些跨国证据是提示性的,还不足以令人信服。但我们可以说高额税收与一些社会凝聚力指标,如公民参与率、选民投票率、信任、低犯罪率等紧密相连。因此,与通常的做法相比,这些不同的因素亟待更为综合地处理。
结论
斯堪的纳维亚国家为何能将异常高的税收与世界上表现最强劲的一些经济绩效结合在一起?更为广泛的问题则超出了斯堪的纳维亚半岛的范围。在一般意义上设计一个筹集高额税收并将逃税与劳动力市场扭曲保持在适度水平的税收征管体系可能吗?或者说斯堪的纳维亚国家是否具有一些特质使其他国家很难模仿其骄人绩效?
我们不敢说对这些大问题提供了详尽的、确凿的答案。描述性的跨国证据证明社会与文化因素确实起作用,尽管我们远未能够完全解释这些证据。不过,我们的讨论也识别出一套具体政策,这些政策能在某种程度上解释斯堪的纳维亚之谜,那就是使用发达的信息跟踪来促进税收遵从,使用宽税基来限制合法避税的范围,对工作互补品提供大规模的公共支出。事实上,这些因素可能交织在一起,也就是说,社会与文化因素可能使得制定这类政策更为容易,反过来社会与文化规范本身可能也由政策与制度设计所驱动。
当我们继续努力去理解斯堪的纳维亚国家的社会与经济成功并从中得出经验时,值得记住的是这些国家有一些具体的特征。它们很小且具有同质性,种族与宗教多样性是有限的,人力资本处于高水平,并且在很大程度上不受暴力冲突的影响。尚不清楚的是,从斯堪的纳维亚国家学到的经验对像美国这样多样性且不平等的大国具有多大程度的政策含义。当然,在美国实施本文建议的政策所涉及的政治经济环境是不同的(实际上这也正是本文为什么从观察显著的政策差异开始的原因之一),并且依赖于政治可行性;这些政策的效果及其恰当的设计在美国也可能是不同的。因此,在完全不同的社会中复制斯堪的纳维亚国家的政策和制度可能是不现实的,也不一定可取。我们的观点是,对认真思考如何在征税和再分配收入时减少逃税、避税、劳动供给降低等扭曲的国家而言,斯堪的纳维亚国家的经验会为如何扩展对这些重要问题的讨论提供一些启示。
参考文献:
Alesina,Alberto,Edward Glaeser,and Bruce Sacerdote.2001.“Why Doesn’t the United States Have a EuropeanStyle Welfare State?”Brookings Papers on Economic Activity,no.2,pp.187254.
Atkinson,Anthony B.,and Joseph E.Stiglitz.1976.“The Design of Tax Structure:Direct versus Indirect Taxation.” Journal of Public Economics 6(12):5575.
Blomquist,Sren,Vidar Christiansen,and Luca Micheletto.2010.“Public Provision of Private Goods and Nondistortionary Marginal Tax Rates.” American Economic Journal:Economic Policy 2(2):127.
Bovenberg,A.Lans,and Bas Jacobs.2005.“Redistribution and Education Subsidies Are Siamese Twins.” Journal of Public Economics 89(1112):20052035.
Charities Aid Foundation.2006.“International Comparisons of Charitable Giving.” CAF Briefing Paper,November 2006.
Chetty,Raj,Adam Guren,Day Manoli,and Andrea Weber.2013.“Does Indivisible Labor Explain the Difference between Micro and Macro Elasticities?A MetaAnalysis of Extensive Margin Elasticities.” NBER Macroeconomics Annual,vol.27,pp.156.
Chetty,Raj,Nathaniel Hendren,Patrick Kline,and Emmanuel Saez.2014.“Where is the Land of Opportunity?The Geography of Intergenerational Mobility in the United States.” NBER Working Paper 19843,January.
Christiansen,Vidar.1984.“Which Commodity Taxes Should Supplement the Income Tax?”Journal of Public Economics 24(2):195220.
Corlett,W.J.,and D.C.Hague.1953.“Complementarity and the Excess Burden of Taxation.”Review of Economic Studies 21(1):2130.
Davis,Steven J.,and Magnus Henrekson.2005.“Tax Effects on Work Activity,Industry Mix and Shadow Economy Size:Evidence from RichCountry Comparisons.” Chap.2,in Labour Supply and Incentives to Work in Europe,edited by Ramón Gómez Salvador,Ana Lamo,Barbara Petrongolo,Melanie Ward,and Etienne Wasmer.Northampton,MA:Edward Elgar Press.
DellaVigna,Stefano,John A.List,and Ulrike Malmendier.2012.“Testing for Altruism and Social Pressure in Charitable Giving.” Quarterly Journal of Economics 127(1):156.
Dwenger,Nadja,Henrik Jacobsen Kleven,Imran Rasul,and Johannes Rincke.2014.“Extrinsicand Intrinsic Motivations for Tax Compliance:Evidence from a Field Experiment in Germany.”Unpublished paper,May 2014.Available at:http:// personal.lse.ac.uk/kleven/Working Papers.htm.
Eurostat.2007.“Undeclared Work in the European Union.” Special Eurobarometer 284,European Commission.
Fehr,Ernst.2009.“On the Economics and Biology of Trust.” Journal of the European Economic Association 7(23):23566.
Glaeser,Edward L.,David I.Laibson,José A.Scheinkman,and Christine L.Soutter.2000.“Measuring Trust.” Quarterly Journal of Economics 115(3):81146.
Gruber,Jon,and Emmanuel Saez.2002.“The Elasticity of Taxable Income:Evidence and Implications.” Journal of Public Economics 84(1):132.
Heckman,James J.,and Bas Jacobs.2011.“Policies to Create and Destroy Human Capital in Europe.” In Perspectives on the Performance of the Continent’s Economies,edited by Edmund Phelps and HansWerner Sinn.Cambridge,MA:MIT Press.
Internal Revenue Service.2012.Tax Year 2006 Tax Gap Estimates.FS20126,January 2012,Washington,DC.
Immervoll,Herwig,Henrik Jacobsen Kleven,Claus Thustrup Kreiner,and Emmanuel Saez.2007.“Welfare Reform in European Countries:A Microsimulation Analysis.” Economic Journal 117(516):144.
Kleven,Henrik Jacobsen.2014.“EITC or Subsidized Child Care?An Optimal Tax Analysis.”Preliminary Draft.
Kleven,Henrik Jacobsen,Martin B.Knudsen,Claus Thustrup Kreiner,Sren Pedersen,and Emmanuel Saez.2011.“Unwilling or Unable to Cheat?Evidence from a Tax Audit Experiment in Denmark.”Econometrica 79(3):65192.
Kleven,Henrik Jacobsen,Claus Thustrup Kreiner,and Emmanuel Saez.2009.“Why Can Modern Governments Tax So Much?An Agency Model of Firms as Fiscal Intermediaries.” NBER Working Paper 15218.
Kleven,Henrik Jacobsen,Camille Landais,and Emmanuel Saez.2013.“Taxation and International Migration of Superstars:Evidence from the European Football Market.” American Economic Review 103(5):18921924.
Kleven,Henrik Jacobsen,Camille Landais,Emmanuel Saez,and Esben Schultz.2014.“Migration and Wage Effects of Taxing Top Earners:Evidence from the Foreigners’ Tax Scheme in Denmark.” Quarterly Journal of Economics 129(1):33378.
Kleven,Henrik Jacobsen,and Esben Anton Schultz.Forthcoming.“Estimating Taxable Income Responses Using Danish Tax Reforms.” American Economic Journal:Economic Policy.
Kopczuk,Wojciech.2005.“Tax Bases,Tax Rates,and the Elasticity of Reported Income.” Journal of Public Economics 89(1112):20932119.
Ohanian,Lee,Andrea Raffo,and Richard Rogerson.2008.“LongTerm Changes in Labor Supply and Taxes:Evidence from OECD Countries,19562004.” Journal of Monetary Economics 55(8):135362.
Piketty,Thomas,Emmanuel Saez,and StefanieStantcheva.2014.“Optimal Taxation of Top Labor Incomes:A Tale of Three Elasticities.”American Economic Journal:Economic Policy 6(1):23071.
Prescott,Edward C.2004.“Why Do Americans Work So Much More Than Europeans?” Federal Reserve Bank of Minneapolis Quarterly Review 28(1):213.
Putnam,Robert D.2007.“E Pluribus Unum:Diversity and Community in the Twentyfirst Century.The 2006 Johan Skytte Prize Lecture.” Scandinavian Political Studies 30(2):13774.
Rogerson,Richard.1988.“Indivisible Labor,Lotteries and Equilibrium.” Journal of Monetary Economics 21(1):316.
Rogerson,Richard.2007.“Taxation and MarketWork:Is Scandinavia an Outlier?”Economic Theory 32(1):5985.
Rogerson,Richard,and Johanna Wallenius.2009.“Micro and Macro Elasticities in a Life Cycle Model with Taxes.”Journal of Economic Theory 144(6):227792.
Rupasingha,Anil,and Stephan J.Goetz.2008.“US CountyLevel Social Capital Data,19902005.” Dataset.The Northeast Regional Center for Rural Development,Penn State University,University Park,PA.
Saez,Emmanuel.2002.“Optimal Income Transfer Programs:Intensive versus Extensive Labor Supply Responses.” Quarterly Journal of Economics 117(3):103973.
Saez,Emmanuel,Joel Slemrod,and Seth H.Giertz.2012.“The Elasticity of Taxable Income with Respect to Marginal Tax Rates:A Critical Review.” Journal of Economic Literature 50(1):350.
Slemrod,Joel,and Wojciech Kopczuk.2002.“The Optimal Elasticity of Taxable Income.”Journal of Public Economics 84(1):91112.